La Psicologia del Denaro: Come i Bias Cognitivi Influenzano le Tue Decisioni Finanziarie e Come Superarli
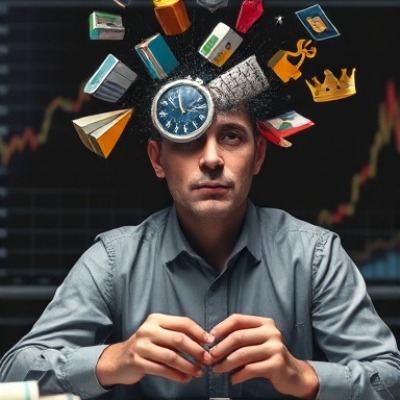
Nel vasto e spesso intimidatorio mondo della finanza personale, siamo abituati a pensare che la logica e i numeri siano i nostri unici alleati. Ci armiamo di fogli di calcolo, studiamo strategie di investimento, impariamo a gestire il budget e a pianificare il futuro. Tuttavia, c'è un elemento che, più di ogni altro, può sabotare anche il piano finanziario più meticoloso: la nostra mente. La finanza personale non è solo una questione di matematica; è, in larga parte, una questione di psicologia. Le nostre emozioni, le nostre convinzioni radicate e una serie di "difetti" nel nostro processo decisionale, noti come bias cognitivi, giocano un ruolo cruciale, spesso invisibile, nel determinare il nostro successo o fallimento economico.
Molti di noi si trovano a ripetere gli stessi errori finanziari, a procrastinare decisioni importanti o a compiere scelte impulsive, pur sapendo razionalmente che non sono nel nostro migliore interesse. Questo divario tra ciò che sappiamo di dover fare e ciò che effettivamente facciamo è il terreno fertile in cui i bias cognitivi prosperano. Comprendere questi meccanismi psicologici non è un esercizio accademico, ma una competenza fondamentale per chiunque voglia prendere il controllo del proprio denaro e costruire un futuro finanziario solido e sereno. In questo articolo, esploreremo come la nostra mente interagisce con il denaro, identificheremo i principali bias cognitivi che influenzano le nostre scelte e, soprattutto, forniremo strategie concrete per riconoscerli e superarli, trasformando la consapevolezza in azione.
Il Cervello e il Denaro: Una Relazione Complessa
Per capire come i bias cognitivi entrano in gioco, dobbiamo prima fare un breve viaggio nel modo in cui il nostro cervello elabora le informazioni e prende decisioni. La psicologia economica e la finanza comportamentale ci hanno insegnato che non siamo esseri perfettamente razionali, come a lungo si è creduto nell'economia classica. Al contrario, siamo creature complesse, guidate da due sistemi di pensiero distinti, come teorizzato dal premio Nobel Daniel Kahneman:
- Sistema 1 (Veloce, Intuitivo, Emotivo): Questo sistema opera in modo automatico e rapido, con poco o nessuno sforzo e senza senso di controllo volontario. È il sistema che usiamo per riconoscere un volto, capire una frase semplice o rispondere a un'emozione immediata. È efficiente, ma incline a errori, soprattutto in situazioni complesse o nuove.
- Sistema 2 (Lento, Deliberativo, Razionale): Questo sistema alloca l'attenzione alle attività mentali che lo richiedono, come calcoli complessi, ragionamenti logici o la risoluzione di problemi. Richiede sforzo, concentrazione e un senso di controllo. È più accurato, ma anche più "costoso" in termini di energia mentale e tempo.
Quando si tratta di denaro, spesso lasciamo che il Sistema 1 prenda il sopravvento. Le decisioni finanziarie, sebbene richiedano un'analisi approfondita, sono spesso prese sotto l'influenza di emozioni come la paura, l'avidità, l'ansia o l'euforia. Il desiderio di gratificazione immediata, la reazione a notizie di mercato o la pressione sociale possono facilmente bypassare il ragionamento più lento e ponderato del Sistema 2. Questo non significa che il Sistema 1 sia intrinsecamente "cattivo"; è essenziale per la sopravvivenza quotidiana. Tuttavia, nel contesto finanziario, dove le conseguenze delle decisioni possono essere a lungo termine e di vasta portata, affidarsi esclusivamente all'intuizione può portare a risultati subottimali o addirittura dannosi. La sfida è imparare a riconoscere quando il Sistema 1 sta prendendo il controllo e a richiamare il Sistema 2 per un'analisi più razionale e strategica.
I Principali Bias Cognitivi che Sabotano la Tua Finanza
Ora che abbiamo compreso la dualità del nostro pensiero, possiamo esplorare alcuni dei bias cognitivi più comuni che influenzano le nostre decisioni finanziarie. Riconoscerli è il primo passo per mitigarne l'impatto.
Il Bias di Conferma (Confirmation Bias)
Il bias di conferma è la tendenza a cercare, interpretare e ricordare informazioni che confermano le nostre convinzioni preesistenti, ignorando o sminuendo quelle che le contraddicono. In finanza, questo può manifestarsi in diversi modi. Ad esempio, se siamo convinti che un certo investimento sia un'ottima opportunità, tenderemo a leggere solo articoli o ascoltare opinioni che supportano la nostra tesi, ignorando i segnali di rischio o le voci critiche. Questo ci porta a prendere decisioni basate su una visione parziale e distorta della realtà, aumentando la probabilità di errori.
Immaginate di aver investito in un'azienda tecnologica emergente perché un amico ve ne ha parlato con entusiasmo. Invece di fare una ricerca equilibrata, cercherete articoli che lodano l'azienda e i suoi prodotti, ignorando magari un'analisi più sobria sui suoi fondamentali o sulle sue prospettive di crescita a lungo termine. Questo comportamento non solo rafforza la vostra convinzione iniziale, ma vi rende anche meno propensi a vendere l'investimento anche se le sue performance dovessero peggiorare, perché la vostra mente è già "settata" su un'aspettativa positiva. Questo ciclo vizioso può portare a mantenere posizioni in perdita per troppo tempo, sperando contro ogni evidenza in un recupero che potrebbe non arrivare mai, semplicemente perché non si vuole ammettere di aver sbagliato.
L'Avversione alla Perdita (Loss Aversion)
L'avversione alla perdita è forse uno dei bias più potenti e studiati. Descrive la tendenza psicologica per cui il dolore di una perdita è percepito come circa il doppio più intenso del piacere di un guadagno equivalente. Questo significa che siamo molto più motivati a evitare una perdita che a ottenere un guadagno di pari entità.
In ambito finanziario, l'avversione alla perdita porta a comportamenti irrazionali. Ad esempio, molte persone mantengono investimenti che sono in perdita, sperando che recuperino il loro valore iniziale, pur sapendo che sarebbe più razionale vendere e reinvestire i fondi altrove. Questo fenomeno è noto come "disposizione effect". La paura di realizzare la perdita, di ammettere di aver sbagliato, è così forte da paralizzare la decisione, portando a perdite ancora maggiori nel lungo periodo. Allo stesso modo, l'avversione alla perdita può renderci eccessivamente prudenti, portandoci a evitare opportunità di investimento con un rischio ragionevole, perdendo potenziali guadagni significativi. Si preferisce la certezza di un piccolo guadagno o l'assenza di perdita, alla possibilità di un guadagno maggiore con un rischio percepito, anche se statisticamente favorevole.
L'Ancoraggio (Anchoring Bias)
L'ancoraggio è la tendenza a basare le nostre decisioni su un'informazione iniziale, anche se irrilevante, e a non discostarcene significativamente. Questa "ancora" mentale influenza le nostre stime e i nostri giudizi successivi. Nel contesto finanziario, un esempio classico è il prezzo d'acquisto di un'azione. Se abbiamo comprato un'azione a 50 euro, quel prezzo diventa la nostra ancora. Se il prezzo scende a 30 euro, potremmo essere riluttanti a venderla perché la consideriamo "sottovalutata" rispetto al nostro prezzo d'acquisto, anche se i fondamentali dell'azienda sono peggiorati. Allo stesso modo, potremmo resistere all'acquisto di un'azione che è salita significativamente, perché la nostra ancora è il prezzo più basso a cui l'abbiamo vista in passato, ignorando che il suo valore intrinseco potrebbe essere aumentato.
Questo bias non riguarda solo gli investimenti. Pensate all'acquisto di un'auto o di una casa. Il primo prezzo che vi viene presentato può diventare un'ancora per le vostre successive negoziazioni, anche se quel prezzo iniziale è arbitrario o gonfiato. Sapere che un articolo costava 100 euro e ora è "scontato" a 70 euro ci fa percepire un affare, anche se 70 euro è il suo valore reale e giusto. L'ancoraggio può distorcere la nostra percezione del valore e impedirci di valutare oggettivamente le opportunità.
L'Eccesso di Fiducia (Overconfidence Bias)
L'eccesso di fiducia è la tendenza a sopravvalutare le proprie capacità, conoscenze e la precisione delle proprie previsioni. Molti investitori retail, e non solo, credono di poter "battere il mercato" o di avere intuizioni superiori, ignorando le statistiche che dimostrano quanto sia difficile anche per i professionisti. Questo bias porta a prendere rischi eccessivi, a fare trading troppo frequentemente (con costi di transazione che erodono i guadagni) e a ignorare i consigli degli esperti o le analisi più prudenti.
Un investitore eccessivamente fiducioso potrebbe concentrare i propri investimenti in pochi asset o settori, convinto della propria capacità di selezionare i "vincitori", invece di diversificare adeguatamente. Potrebbe anche credere di poter prevedere i movimenti del mercato, acquistando e vendendo in base a sensazioni o a notizie superficiali, invece di seguire una strategia a lungo termine basata su principi solidi. L'eccesso di fiducia può rendere ciechi ai propri errori e impedire di imparare da essi, perpetuando cicli di decisioni subottimali.
Il Bias di Attualità (Present Bias o Hyperbolic Discounting)
Il bias di attualità è la tendenza a preferire gratificazioni immediate rispetto a benefici futuri, anche se questi ultimi sono oggettivamente maggiori. È il motivo per cui è così difficile risparmiare per la pensione, quando un nuovo smartphone o una vacanza esotica sono a portata di mano oggi. Il nostro cervello è cablato per valorizzare ciò che è "qui e ora", mentre il futuro sembra lontano e meno tangibile.
Questo bias è un nemico potente del risparmio e degli investimenti a lungo termine. Ci porta a spendere in modo impulsivo, a posticipare l'inizio di un piano di risparmio o a prelevare fondi da investimenti a lungo termine per soddisfare esigenze immediate, anche se non urgenti. La difficoltà nel procrastinare la gratificazione è una delle principali barriere alla costruzione di un patrimonio duraturo. È una battaglia costante tra il nostro desiderio di comfort e piacere presente e la nostra necessità di sicurezza e benessere futuro. Comprendere questo bias è fondamentale per implementare strategie che ci aiutino a superare questa tendenza naturale.
L'Effetto Framing (Framing Effect)
L'effetto framing descrive come il modo in cui un'informazione viene presentata (il "frame") possa influenzare la nostra decisione, anche se il contenuto oggettivo dell'informazione rimane lo stesso. Ad esempio, una promozione che dice "risparmia il 20%" può essere percepita in modo più positivo rispetto a una che dice "costa l'80% del prezzo originale", anche se il risultato finanziario è identico. Allo stesso modo, una notizia che enfatizza il "rischio di perdere il 10% del capitale" può generare una reazione molto più forte rispetto a una che parla di una "probabilità del 90% di non perdere capitale", pur riferendosi alla stessa situazione.
In finanza, il framing è spesso utilizzato nel marketing di prodotti finanziari. Presentare un fondo di investimento con un focus sui "potenziali guadagni" piuttosto che sui "rischi intrinseci" può indurre gli investitori a percepirlo in modo più favorevole. Questo bias può portarci a prendere decisioni basate più sulla retorica o sulla presentazione emotiva di un'opzione, piuttosto che su un'analisi razionale dei suoi meriti e demeriti intrinseci. È cruciale imparare a "deframmentare" le informazioni, cercando di guardare alla sostanza al di là della confezione.
La Contabilità Mentale (Mental Accounting)
La contabilità mentale è la tendenza a trattare il denaro in modo diverso a seconda della sua origine o della categoria mentale in cui lo collochiamo. Ad esempio, potremmo essere più propensi a spendere un bonus inaspettato o una vincita alla lotteria in modo più frivolo rispetto al denaro guadagnato con il duro lavoro, anche se si tratta di liquidità identica. Abbiamo "compartimenti" mentali per il denaro: soldi per le bollette, soldi per le vacanze, soldi "extra", soldi per la pensione. Ogni compartimento ha regole di spesa e risparmio diverse, spesso illogiche.
Questo bias può portare a decisioni finanziarie subottimali. Potremmo avere risparmi in un conto che rende poco, ma sentirci a disagio a usarli per ripagare un debito ad alto interesse, perché il denaro del conto è "per le emergenze" e il debito è "un'altra cosa". Oppure, potremmo spendere un rimborso fiscale in un acquisto non essenziale, invece di usarlo per investire o ridurre il debito, perché lo percepiamo come "denaro extra" che non fa parte del nostro budget regolare. La contabilità mentale ci impedisce di vedere il nostro patrimonio come un'unica entità fungibile, portandoci a decisioni che non massimizzano il nostro benessere finanziario complessivo.
Il Comportamento del Gregge (Herd Behavior)
Il comportamento del gregge è la tendenza a seguire le azioni e le decisioni di un gruppo più ampio, spesso ignorando il proprio giudizio o le informazioni disponibili. In finanza, questo si manifesta nelle bolle speculative, quando tutti si affrettano a comprare un certo asset perché "tutti lo stanno facendo", spingendo i prezzi a livelli insostenibili. Allo stesso modo, durante i crolli di mercato, la paura di essere l'unico a non vendere può portare a vendite di panico, anche quando la logica suggerirebbe di mantenere la calma o addirittura di comprare.
La "Fear Of Missing Out" (FOMO), la paura di perdere un'opportunità, è una potente manifestazione del comportamento del gregge. Vedere amici o conoscenti che "fanno soldi" con un certo investimento può indurci a seguirli, anche se non abbiamo fatto la nostra dovuta diligenza o se l'investimento non è adatto al nostro profilo di rischio. Questo bias può portare a decisioni impulsive, basate sull'emozione e sulla pressione sociale, piuttosto che su un'analisi razionale e una strategia personale ben definita. È un monito a ricordare che la folla non è sempre saggia, specialmente nei mercati finanziari.
Strategie Pratiche per Controbilanciare i Bias
Riconoscere l'esistenza di questi bias è il primo, fondamentale passo. Ma la vera sfida è imparare a mitigarne l'impatto e a prendere decisioni più razionali. Ecco alcune strategie pratiche:
1. Riconoscere i Tuoi Bias: L'Auto-Consapevolezza è la Chiave
Il primo e più cruciale passo è sviluppare l'auto-consapevolezza. Inizia a osservare le tue reazioni emotive e i tuoi schemi di pensiero quando prendi decisioni finanziarie. Ti senti euforico quando un investimento va bene? Ti paralizzi di fronte a una perdita? Cerchi solo notizie che confermano le tue idee? Tenere un diario finanziario può essere utile per annotare non solo le decisioni prese, ma anche le emozioni e i pensieri che le hanno precedute. Questo ti aiuterà a identificare i tuoi bias ricorrenti e a capire quali sono i tuoi "punti deboli" psicologici. Essere consapevoli non significa eliminare i bias (sono parte del nostro essere umani), ma significa poterli gestire.
2. Creare Sistemi Automatici: Rimuovere la Necessità di Decisioni Costanti
Uno dei modi più efficaci per contrastare il bias di attualità e la procrastinazione è automatizzare il più possibile le tue finanze. Imposta bonifici automatici per il risparmio e gli investimenti non appena ricevi lo stipendio. In questo modo, il denaro viene destinato ai tuoi obiettivi a lungo termine prima che tu abbia la possibilità di spenderlo altrove. Automatizzare non solo riduce la fatica decisionale, ma crea anche una "barriera" psicologica contro le spese impulsive. Non devi più "decidere" di risparmiare ogni mese; il sistema lo fa per te. Questo principio si applica anche al pagamento delle bollette o al rimborso dei debiti: l'automazione riduce il rischio di dimenticanze e penalità.
3. Stabilire Regole e Piani Clare: Un "Contratto" con Se Stessi
Prima di prendere decisioni importanti, specialmente sugli investimenti, stabilisci regole chiare e un piano d'azione. Ad esempio, decidi in anticipo a quale prezzo venderai un investimento se raggiunge un certo guadagno (per contrastare l'avidità e l'eccesso di fiducia) o se scende sotto una certa soglia (per contrastare l'avversione alla perdita). Avere un piano scritto ti aiuta a rimanere ancorato alla razionalità quando le emozioni cercano di prendere il sopravvento. Questo "contratto" con te stesso riduce la discrezionalità e la possibilità di deviare dal percorso stabilito. Un budget dettagliato è un altro esempio di regola chiara: ti dice quanto puoi spendere per ogni categoria, evitando decisioni impulsive basate sulla contabilità mentale.
4. Ricercare Prospettive Diverse e il "Diavoletto Avvocato"
Per contrastare il bias di conferma, cerca attivamente informazioni e opinioni che sfidano le tue convinzioni. Leggi articoli con punti di vista opposti, discuti con persone che hanno prospettive diverse. Impara a fare l'avvocato del diavolo per te stesso: chiediti "quali sono i rischi che non sto considerando? Quali sono le ragioni per cui potrei sbagliarmi?". Questo esercizio mentale ti costringe a considerare un quadro più completo e bilanciato, riducendo la probabilità di decisioni basate su informazioni parziali. Non significa che devi cambiare idea, ma che le tue idee saranno più robuste perché avrai considerato anche le obiezioni.
5. Praticare la Pazienza e la Dilazione della Gratificazione
Contrastare il bias di attualità richiede un allenamento costante della nostra capacità di dilazione della gratificazione. Prima di fare un acquisto importante o una decisione finanziaria impulsiva, imponiti un periodo di "raffreddamento" (ad esempio, 24-48 ore). Questo tempo ti permette di far intervenire il Sistema 2, valutare razionalmente la necessità e le conseguenze della tua scelta, e spesso ti accorgerai che il desiderio impulsivo svanisce. Visualizza i tuoi obiettivi a lungo termine – la pensione serena, la casa dei sogni, la libertà finanziaria – per rafforzare la motivazione a sacrificare un po' del presente per un futuro migliore. La gratificazione ritardata è una superpotenza finanziaria.
6. Focalizzarsi sugli Obiettivi a Lungo Termine e sul "Perché"
Mantenere la prospettiva è fondamentale. Quando ti senti sopraffatto dalle fluttuazioni di mercato o dalla tentazione di spese impulsive, ricordati i tuoi obiettivi finanziari a lungo termine. Perché stai risparmiando? Perché stai investendo? È per la sicurezza della tua famiglia, per l'indipendenza finanziaria, per una pensione confortevole? Collegare il denaro a valori più profondi e significativi ti aiuta a resistere alle distrazioni e a prendere decisioni allineate con ciò che conta veramente per te. Questo approccio basato sui valori può contrastare la contabilità mentale, aiutandoti a vedere tutto il tuo denaro come un mezzo per raggiungere i tuoi obiettivi più importanti, indipendentemente dalla sua origine.
7. L'Importanza dell'Educazione Finanziaria Continuativa
Una conoscenza approfondita dei principi finanziari e dei mercati può aiutare a mitigare molti bias. Più comprendi come funziona il mondo del denaro, meno sarai incline a farti prendere dal panico o dall'euforia. L'educazione finanziaria ti fornisce gli strumenti per analizzare le informazioni in modo critico, riconoscere il "framing" e valutare i rischi in modo più oggettivo. Non si tratta solo di imparare formule, ma di sviluppare una mentalità che ti permetta di navigare con maggiore consapevolezza e resilienza nel panorama finanziario. Questo ti rende meno suscettibile al comportamento del gregge, perché avrai la fiducia nelle tue analisi per distinguerti dalla massa.
Quando Cercare Aiuto Esterno
Anche con tutte le strategie e l'auto-consapevolezza, a volte i nostri bias sono troppo radicati o le situazioni troppo complesse per essere gestite da soli. In questi casi, un aiuto esterno può fare la differenza. Un consulente finanziario indipendente, ad esempio, può agire come uno "specchio" razionale, aiutandoti a vedere le tue decisioni da una prospettiva esterna. Un buon consulente non ti dirà semplicemente cosa fare, ma ti aiuterà a esplorare le tue motivazioni, a identificare i tuoi bias e a costruire un piano che sia allineato con i tuoi obiettivi e il tuo profilo di rischio, ma basato su principi razionali piuttosto che su impulsi emotivi.
Il consulente può aiutarti a definire un piano di investimento che riduca al minimo la necessità di prendere decisioni impulsive, o a creare un budget che tenga conto delle tue tendenze comportamentali. La sua oggettività può essere preziosa, specialmente in momenti di alta volatilità di mercato o quando si devono affrontare decisioni finanziarie di grande portata, come la pianificazione pensionistica o la gestione di un'eredità. Parlare con amici o familiari fidati e finanziariamente responsabili può offrire un'altra prospettiva, a patto che siano in grado di fornire un feedback onesto e non influenzato dai propri bias.
Conclusione: Dominare la Mente per Dominare il Denaro
La finanza personale è un viaggio che richiede non solo disciplina e conoscenza, ma anche una profonda comprensione di noi stessi. I bias cognitivi non sono difetti morali, ma naturali scorciatoie mentali che il nostro cervello utilizza per navigare un mondo complesso. Tuttavia, nel regno del denaro, queste scorciatoie possono portare a deviazioni significative dal percorso della prosperità.
Riconoscere l'influenza della psicologia sulle nostre decisioni finanziarie è un atto di empowerment. Ci permette di smettere di biasimarci per errori passati e di iniziare a costruire strategie più resilienti. Non si tratta di diventare esseri perfettamente razionali – è un obiettivo irrealistico – ma di imparare a mitigare gli effetti più dannosi dei nostri bias. Attraverso l'auto-consapevolezza, l'automazione, la pianificazione rigorosa e, quando necessario, il supporto esterno, possiamo trasformare le nostre vulnerabilità psicologiche in punti di forza. La vera libertà finanziaria non deriva solo dall'accumulo di ricchezza, ma dalla capacità di prendere decisioni consapevoli e allineate con i nostri obiettivi più profondi, dominando non solo i numeri, ma soprattutto la nostra mente.